Я читаю такие сделки в двух вкладках: кредитный договор и выписка из книги. Обычно вкладки расходятся во мнениях, и права оказывается книга.
Короткий ответ: квартиру с кредитом продают без согласия банка. Ипотека не исчезает от самой продажи, поэтому на практике часть цены идёт на погашение кредита, а остаток получает продавец. После погашения банк выдаёт документ, на основании которого суд вычёркивает ипотеку из книги, и это стоит 100 zł.
Мы работаем в Кракове на стороне покупателя, поэтому такие сделки видим с другой стороны стола: это наш клиент вносит деньги, которыми гасится чужой кредит. Это не юридическая консультация, а нормы с указанием, где их проверить.
Главное за 30 секунд
- Согласие банка: не нужно. Условие о запрете продажи до погашения ипотеки недопустимо (ст. 72 закона о земельно-ипотечных книгах и ипотеке).
- Исключение: перевод кредита на покупателя. Здесь согласие банка обязательно (ст. 519 § 2 п. 2 Гражданского кодекса).
- Ипотека исчезает вместе с погашением долга, а не вместе с продажей (ст. 94).
- Вычёркивание: 100 zł с одной ипотеки, по заявлению собственника.
- Досрочное погашение: компенсация только если она есть в договоре; лимиты 36 месяцев и 3% касаются только переменной ставки.
- Налоги: PCC платит покупатель, и ипотека не уменьшает базу. Погашение вашего кредита не является расходом в PIT, но засчитывается в жилищную льготу.
Можно ли вообще продать квартиру с кредитом
Можно, и спрашивать разрешения у банка не нужно. Закон формулирует прямо: «Недопустимо условие, по которому собственник недвижимости обязуется перед ипотечным кредитором не совершать отчуждения или обременения недвижимости до прекращения ипотеки» (ст. 72). Это усиливает ст. 57 § 1 Гражданского кодекса: нельзя сделкой исключить право распоряжаться вещью, которая по закону оборотоспособна.
Ипотека остаётся на квартире и идёт вместе с ней: кредитор может обратить взыскание на недвижимость «независимо от того, чьей собственностью она стала» (ст. 65 ч. 1). Поэтому покупатель не заплатит полную цену, пока не будет уверен, что ипотека исчезнет.
Чего банк всё же может требовать: кредитный договор часто содержит обязанность уведомить банк о продаже, а нарушение может дать банку право расторгнуть договор. Сделка при этом остаётся действительной. Иначе говоря, банк не заблокирует продажу, но может потребовать досрочного погашения.
Практический вывод: перечитайте свой кредитный договор до того, как выставите объявление. Ищете две вещи: обязанности уведомления и условие о компенсации за досрочное погашение.
Продажа с погашением или перевод кредита
- Продажа с погашением. Стандартный путь. Кредит гасится, ипотека вычёркивается, покупатель берёт свой кредит или платит своими деньгами. Согласие банка не требуется.
- Перевод кредита на покупателя. Покупатель входит в ваш кредитный договор. Это перевод долга, а он требует согласия кредитора (ст. 519 § 2 п. 2 ГК). Банк проверит покупателя так же, как любого заёмщика, и вправе отказать.
Путь денег и документов
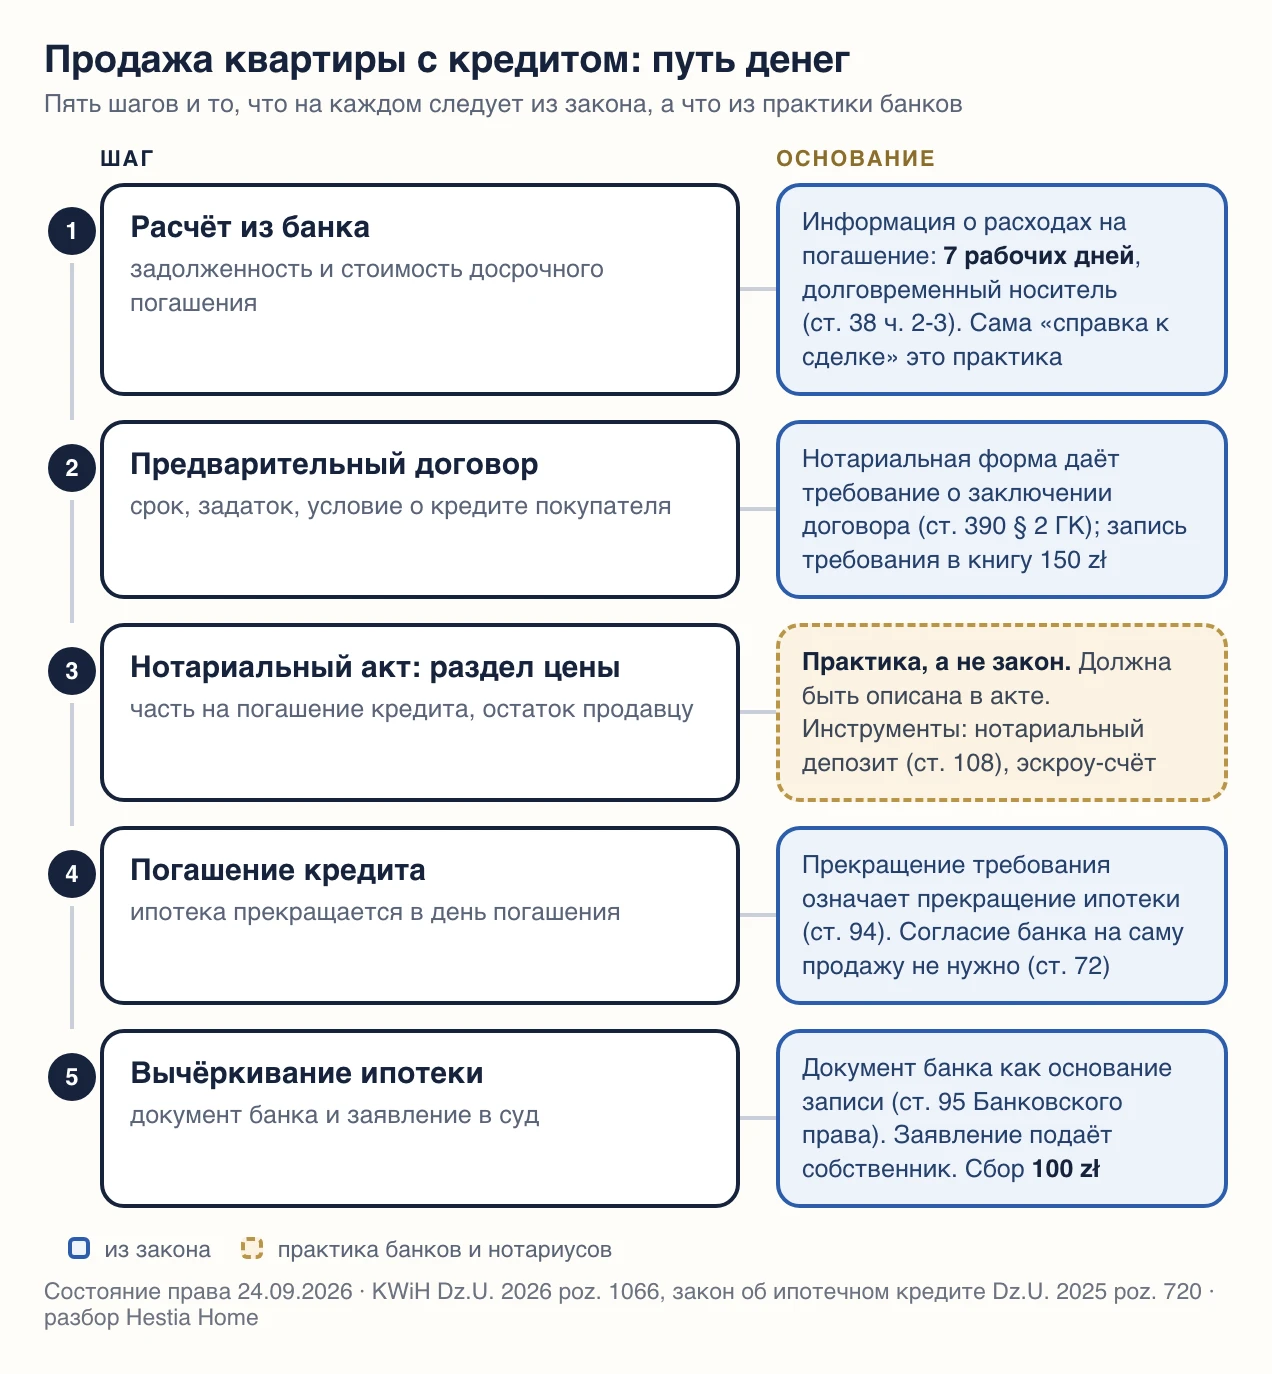
Важнейшее различие на этой схеме: раздел цены на часть для банка и часть для продавца не следует ни из одной нормы. Это договорная конструкция, поэтому она должна быть подробно описана в нотариальном акте. Закон даёт здесь только инструменты, которыми можно воспользоваться: нотариальный депозит, принять который нотариус «вправе», но не обязан (ст. 108 Права о нотариате), и эскроу-счёт в банке.
Что банк обязан сделать на самом деле
Здесь пересказы чаще всего путают практику с законом, поэтому разделим жёстко.
Из закона следует одно: по вашему заявлению банк передаёт информацию о расходах на досрочное погашение кредита, на долговременном носителе, «в течение 7 рабочих дней» (ст. 38 ч. 2-3 закона об ипотечном кредите). Банк также не вправе ставить приём досрочного погашения в зависимость от выдачи этой информации.
Банковской практикой, а не правом, являются: само письмо, которое называют «справкой о задолженности к сделке», его тридцатидневный срок действия, указание в нём технического счёта для погашения, плата за выдачу, а также название «kwit mazalny» для документа, выдаваемого после погашения. Закон говорит лишь, что после прекращения ипотеки кредитор «обязан совершить все действия, позволяющие вычеркнуть ипотеку из земельно-ипотечной книги» (ст. 100), и никакого срока на это не устанавливает.
Почему документа банка достаточно суду: заявления банка, подписанные уполномоченными лицами и скреплённые печатью, «могут являться основанием для внесения записей в земельно-ипотечные книги» (ст. 95 ч. 1 Банковского права). Нотариально заверять подпись не требуется.
Вычёркивание ипотеки: кто, куда и за сколько
Ипотека прекращается вместе с прекращением обеспеченного требования (ст. 94), то есть в день погашения. Запись в книге при этом остаётся до вычёркивания, а записанное право пользуется презумпцией существования.
- Кто подаёт заявление: собственник недвижимости либо лицо, в пользу которого должна быть сделана запись (ст. 626² § 5 Гражданского процессуального кодекса). Банк делать это за вас не обязан.
- На чём: на официальном формуляре (§ 1), с документом банка в приложении (§ 3).
- Суд сам не вычеркнет: запись, а вычёркивание тоже является записью, делается исключительно по заявлению (ст. 626⁸ § 1 и § 7).
- Сколько: 100 zł. Заявление о записи ограниченного вещного права стоит 200 zł (ст. 42 ч. 1 закона о судебных расходах), а за вычёркивание берут половину (ст. 46).
Сколько стоит досрочное погашение
Право погасить кредит досрочно есть всегда: «Потребитель вправе в любое время погасить полностью или частично ипотечный кредит до срока, определённого в договоре» (ст. 38 ч. 1). После погашения общая стоимость кредита уменьшается на проценты и другие расходы, приходящиеся на период, на который договор сокращён (ст. 39 ч. 1). Срока на возврат этой части закон банку не устанавливает, поэтому обещания вроде «банк обязан вернуть за 14 дней» опоры в законе не имеют.
Компенсация за досрочное погашение полагается банку только тогда, когда стороны «вправе оговорить» её в договоре (ст. 40 ч. 1). Дальше начинается различие, которое путают чаще всего:
- Переменная ставка: банк вправе взять компенсацию исключительно если погашение произошло в течение 36 месяцев с даты заключения договора (ч. 2), и её размер не может превышать ни процентов за год от погашаемой суммы, ни 3% этой суммы (ч. 3). Берётся меньшая из величин.
- Периодически фиксированная ставка: банк вправе брать компенсацию весь период действия фиксированной ставки (ч. 6). Ни границы в 36 месяцев, ни законного лимита в 3% здесь нет. Единственное ограничение: компенсация не может превышать расходы банка, непосредственно связанные с досрочным погашением (ч. 7).
Две оговорки, о которых стоит знать до разговора с банком: эти нормы касаются договоров, заключённых с 22 июля 2017 года (ст. 85 ч. 2), а закон защищает потребителя, поэтому кредит на фирму под него не подпадает (ст. 3 ч. 1).
Остаток в приложении банка и сумма из справки это две разные цифры [и в акт попадает только вторая].
Налоги: что меняет кредит
PCC платит покупатель, по ставке 2% от рыночной стоимости (ст. 4 п. 1 и ст. 7 ч. 1 п. 1 лит. a закона о PCC). Ипотека базу не уменьшает: рыночную стоимость определяют «без вычета долгов и обременений» (ст. 6 ч. 2).
PIT с вашей стороны работает так же, как при продаже без кредита: налог появляется только до истечения пяти лет с конца года приобретения, ставка 19% от дохода. Подробности мы разобрали в тексте о налоге с продажи квартиры в Польше. Кредит меняет две вещи:
- Погашение кредита не является расходом. Перечень расходов включает подтверждённые расходы на приобретение и улучшения (ст. 22 ч. 6c закона о PIT). Расходом является цена, за которую вы купили квартиру, а не сумма, которую отдаёте банку.
- Погашение кредита засчитывается в жилищную льготу, в том числе кредита, взятого на продаваемую квартиру. Расходы на собственные цели включают погашение кредита, взятого до дня получения выручки (ст. 21 ч. 25 п. 2 лит. a), а с 2022 года закон прямо охватывает и кредит, «взятый в связи с отчуждаемой недвижимостью» (ст. 21 ч. 30a).
Квартира с кредитом, полученная в наследство
Перед продажей нужно подтвердить, что вы наследник: перед третьими лицами это делается «только постановлением о приобретении наследства либо зарегистрированным актом удостоверения наследования» (ст. 1027 ГК).
Три вещи, которые в русскоязычных пересказах обычно устарели:
- Заявление в налоговую. Шесть месяцев на форму SD-Z2 идут от вступления в силу постановления суда либо от регистрации нотариального акта, а не от смерти наследодателя.
- Справка из налоговой к сделке. С 13 июля 2025 года она не нужна, если приобретение было освобождено для близкой родни либо произошло по нотариальному акту.
- Запись в книге. Обязанность внести своё право есть, но она не является условием действительности продажи: правопреемство можно доказать документами в том же производстве. То, что нотариусы и банки покупателей предпочитают предварительную запись, является практикой.
А налог с продажи? Пять лет считаются с конца года, в котором квартиру приобрёл наследодатель, поэтому при квартире, купленной родителями давно, PIT обычно не возникает.
Частые вопросы
Нужно ли согласие банка на продажу? Нет. Условие о запрете продажи до погашения ипотеки недопустимо. Согласие нужно только при переводе кредита на покупателя.
Что, если остаток кредита больше цены квартиры? Разницу придётся доплатить своими средствами: без полного погашения банк не выдаст документ для вычёркивания ипотеки.
Сколько стоит снятие ипотеки? 100 zł с одной ипотеки.
Покупатель с кредитом это проблема? Нет, это стандарт. Банк покупателя выплачивает средства по распоряжениям из акта: сначала на погашение вашего кредита, остаток на ваш счёт. Этот порядок следует из договора, а не из закона, поэтому он должен быть в акте описан точно.
Можно ли продать сразу после вступления в наследство? Да, после постановления суда или регистрации нотариального акта удостоверения наследования.
Влияет ли ипотека на налог покупателя? Нет. Базу PCC считают от рыночной стоимости без вычета долгов и обременений.
Что дальше
Продажа квартиры с кредитом выглядит страшно только на бумаге: банк сделку не блокирует, а вся работа сводится к одной цифре из справки, одному абзацу в акте и одному заявлению за 100 zł. Две вкладки при этом всё равно нужны, просто теперь вы знаете, какая из них права.
Если вы покупаете квартиру, на которой висит чужой кредит, и хотите быть уверены, что ипотека исчезнет вместе с вашими деньгами, напишите через контакт. Как устроена наша работа по шагам, описано в разделе процесс, а на что смотреть на вторичном рынке, мы разобрали здесь.
Состояние права на 24 сентября 2026 года. Основания: закон о земельно-ипотечных книгах и ипотеке (Dz.U. 2026 poz. 1066), закон об ипотечном кредите (Dz.U. 2025 poz. 720), Банковское право (Dz.U. 2026 poz. 38), Гражданский кодекс (Dz.U. 2026 poz. 795), Гражданский процессуальный кодекс (Dz.U. 2026 poz. 468), закон о судебных расходах (Dz.U. 2025 poz. 1228), закон о PCC (Dz.U. 2026 poz. 191), закон о PIT (Dz.U. 2026 poz. 592). Материал носит информационный характер и не является юридической или налоговой консультацией.