У меня в телефоне есть заметка «на взнос». Открываю её раз в месяц, чтобы убедиться, что цифра не выросла сама. Не выросла. Проверяю снова.
Короткий ответ: ни один польский закон не требует первоначального взноса. Порог 20% берётся из Рекомендации S Комиссии финансового надзора (KNF), которая обязывает банки через надзор, а не вас. Единственный работающий в 2026 г. государственный инструмент, который реально заменяет взнос, это гарантия BGK в семейном жилищном кредите (rodzinny kredyt mieszkaniowy).
Это развёрнутый разбор одного шага из руководства покупка квартиры по шагам. Мы работаем в Кракове на стороне покупателя, поэтому все цифры здесь считаем с позиции того, кто платит. Этот текст не юридическая консультация и не кредитное предложение: это нормы с указанием, где их проверить.
Главное за 30 секунд
- Закон: в сводном тексте закона об ипотечном кредите (ustawa o kredycie hipotecznym, Dz.U. 2025 poz. 720) слово «wkład» не встречается ни разу. Нет и слова «LtV», нет порога 80%.
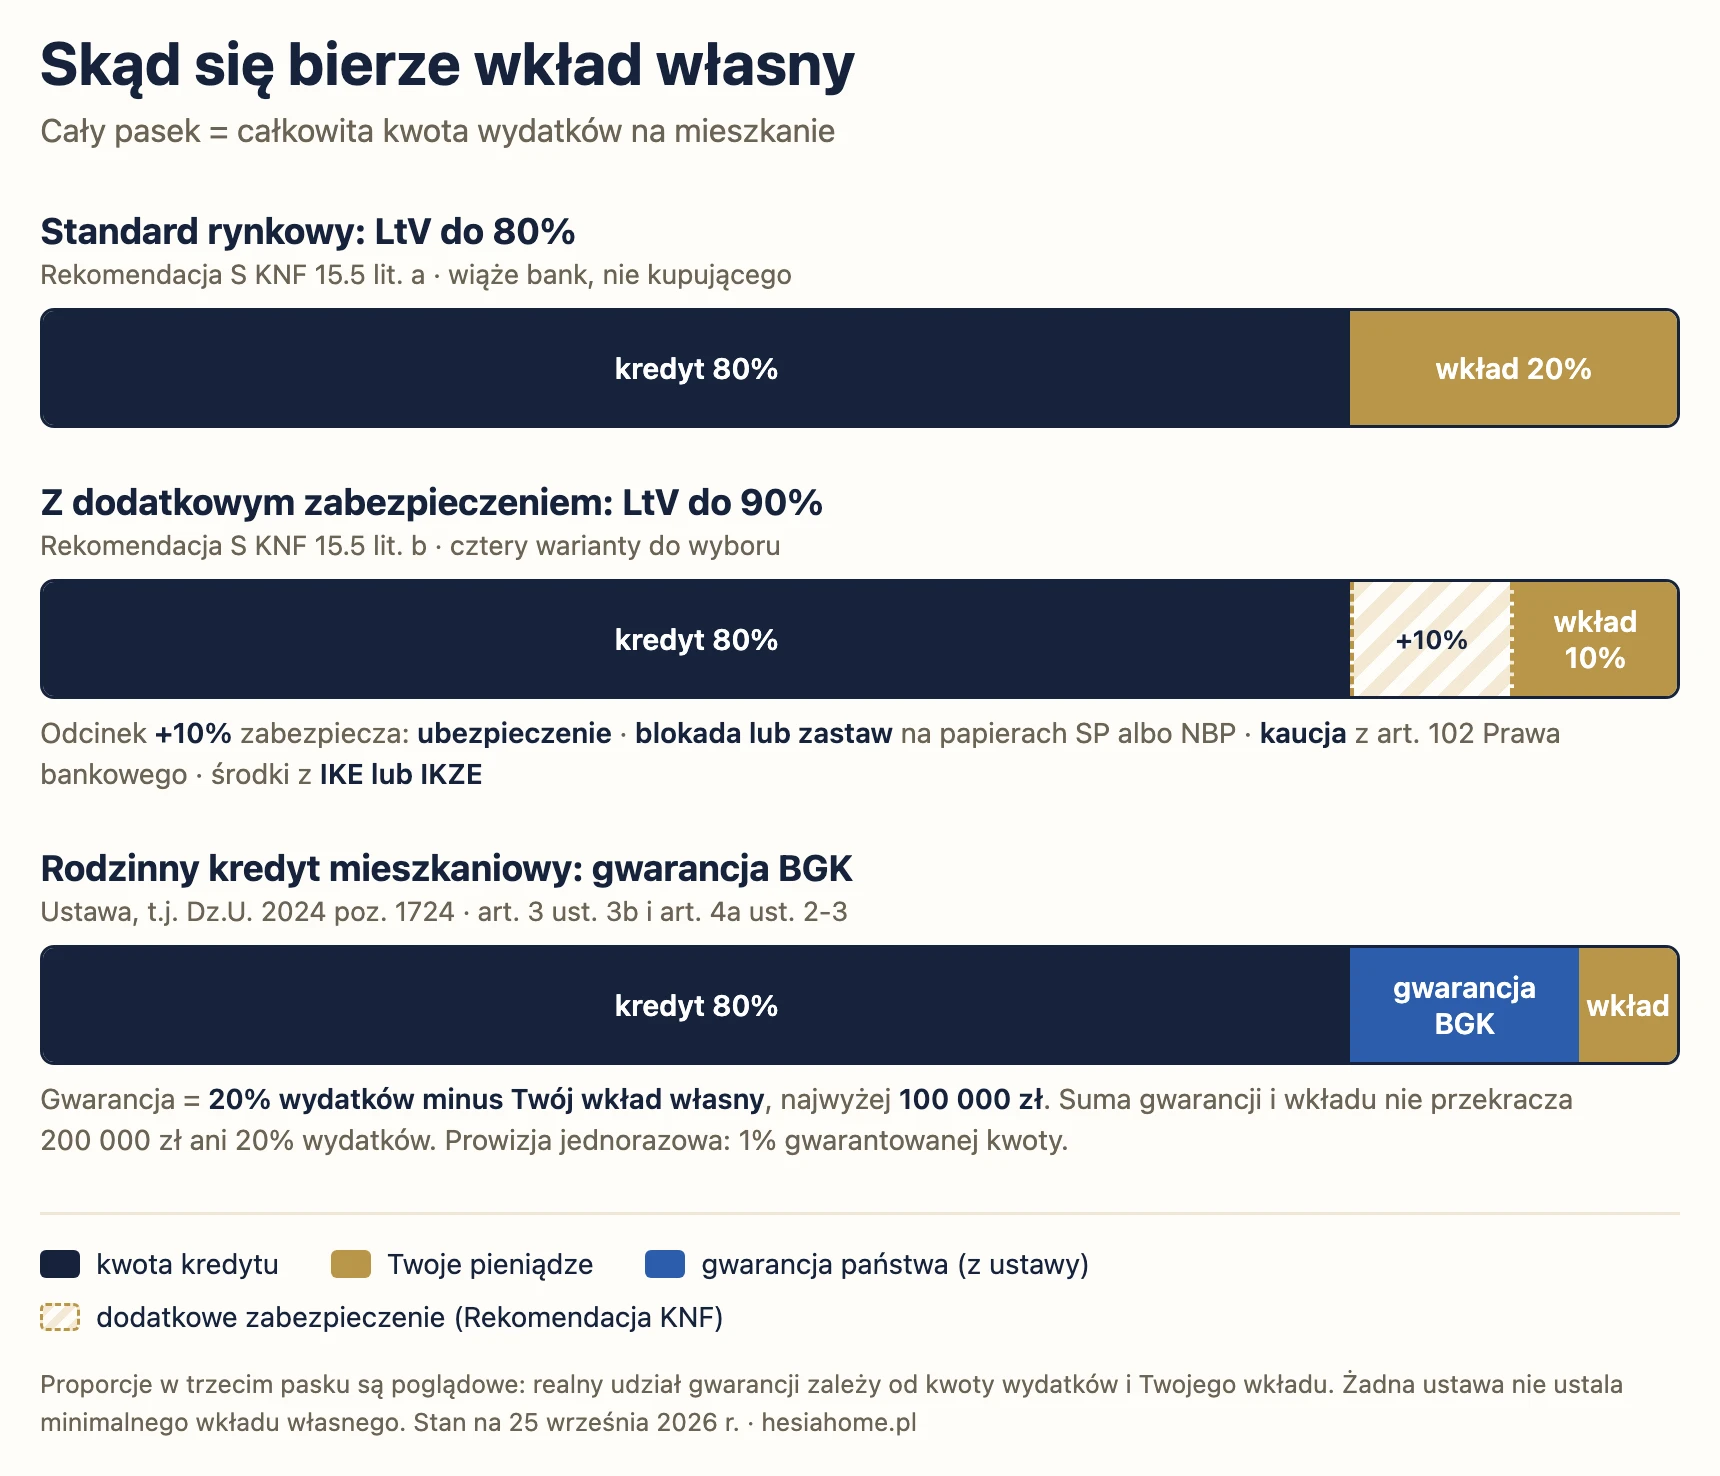
- Рекомендация S: LtV в момент выдачи кредита не должен превышать 80%, а 90% возможны при дополнительном обеспечении части свыше 80%.
- Четыре способа, а не один: страховка, блокировка средств или залог государственных облигаций либо бумаг NBP, денежный залог по art. 102 Prawa bankowego, средства с пенсионных счетов IKE или IKZE.
- Гарантия BGK: не больше 100 000 zł, комиссия 1% гарантированной суммы, семейный жилищный кредит по закону до 31 декабря 2030 г.
- Закрыто: bezpieczny kredyt 2% принимает только заявления, поданные до 22 августа 2025 г. «Pierwsze Klucze» и «#naStart» имеют статус «Wycofany».
- Наличные всё равно нужны: нотариальная такса, записи в земельную книгу и налоги в кредит не входят.
Требует ли взнос хоть какой-то закон?
Я начал с самого простого теста: взял сводный текст закона об ипотечном кредите и поискал в нём слово «wkład». Сорок семь страниц, ноль совпадений. Столько же для «LtV», для «80%» и для любого показателя, который связывал бы сумму кредита со стоимостью недвижимости.
Закон говорит только о кредитоспособности, и говорит ровно наоборот тому, что подсказывает интуиция:
«Оценка кредитоспособности, проводимая кредитором, не может опираться главным образом на предположение, что рыночная стоимость недвижимости превышает сумму ипотечного кредита или вырастет» (art. 21 ust. 7, перевод наш).
То есть банк обязан смотреть на то, выплатите ли вы, а не на то, сколько стоит квартира. Договор можно заключить только когда результат оценки показывает, что потребитель будет в состоянии погашать кредит (art. 23 ust. 1). О взносе ни слова.
Вывод: юридически никто не запрещает вам взять кредит на 100% цены. Запрещает, и то мягко, кое-кто другой.
Откуда берутся 20 процентов: Рекомендация S
Рекомендация S это документ Комиссии финансового надзора, изданный на основании art. 137 ust. 1 pkt 5 банковского закона (Prawo bankowe), который позволяет KNF «издавать рекомендации о добросовестных практиках осмотрительного и стабильного управления банками». Актуальная версия это сводный текст после uchwały KNF nr 242/2023 от 19 июня 2023 г.; банки должны были внедрить её до 1 июля 2024 г.
Ключевая фраза звучит так:
«В случае кредитной экспозиции, связанной с финансированием недвижимости, за исключением случаев выдачи банком гарантированного жилищного кредита, банк не должен кредитовать полную стоимость недвижимости, являющейся предметом обеспечения, и должен требовать от заёмщика собственного взноса» (Рекомендация 10, перевод наш).
Здесь важны две вещи. Во-первых, адресат это банк, а не покупатель: весь документ написан в режиме «банк должен». Во-вторых, там есть оговорка про гарантированный жилищный кредит, к ней я вернусь.
Сам порог выглядит так:
«Значение показателя LtV в момент выдачи кредита не должно превышать уровня: a) 80% либо b) 90% в случае, когда для части экспозиции, превышающей 80% LtV, установлено» дополнительное обеспечение (Рекомендация 15.5).
Конкретный порог в конкретном банке это всё же его собственное решение: «банк должен установить внутренние лимиты минимальных требований к собственному взносу, которые утверждает наблюдательный совет» (Рекомендация 10.1). Поэтому два банка одного размера могут назвать два разных числа, и оба будут в согласии с надзором.
Когда банк может опуститься до 10 процентов
Вот место, которое путеводители упрощают чаще всего. Рекомендация 15.5 lit. b перечисляет четыре альтернативных обеспечения части кредита свыше 80% LtV, а не одно:
- соответствующая страховка,
- блокировка средств на банковском счёте либо залог злотовых долговых бумаг Казначейства или NBP,
- передача определённой суммы в собственность банка по art. 102 Prawa bankowego, то есть денежный залог, который банк возвращает после погашения долга,
- средства с пенсионного счёта третьего уровня, то есть IKE или IKZE.
Страховка просто самая частая, потому что самая удобная для банка. Если у вас есть государственные облигации или IKE, стоит прямо спросить о вариантах со второго по четвёртый, прежде чем подписывать согласие на страховку. [Вопрос стоит ноль, а отказ тоже ответ.]
Единственная работающая программа: гарантия BGK
Закон от 1 октября 2021 г. существует и работает, только называется сегодня не так, как помнят чаты. Это закон о семейном жилищном кредите и льготном кредите 2% (ustawa o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2%, t.j. Dz.U. 2024 poz. 1724 с изменениями). Название «о гарантированном жилищном кредите» это предыдущая версия.
Механизм простой: государственный банк Bank Gospodarstwa Krajowego гарантирует банку ту часть кредита, которую вы не покрываете наличными.
«В случае, когда собственный взнос заёмщика ниже 20% общей суммы расходов, часть этого кредита, составляющая разницу между суммой, равной 20% общей суммы расходов, и собственным взносом заёмщика, покрывается гарантией» (art. 3 ust. 3b, перевод наш).
И два лимита, которые нужно знать вместе:
«Совокупная величина покрытой гарантией части кредита и собственного взноса заёмщика не может: 1) быть выше 200 000 zł; 2) превышать сумму, составляющую 20% общей суммы расходов. Величина покрытой гарантией части кредита не может быть выше 100 000 zł» (art. 4a ust. 2 и 3).
Здесь стоит заметить то, что противоречит всему остальному рынку: в этой программе закон определяет взнос как максимум, а не минимум. Кредит может быть выдан «без собственного взноса заёмщика либо со взносом не выше 200 000 zł» (art. 3 ust. 3 pkt 1), а кроме того, взнос не может превышать 20% расходов при плавающей ставке и 30% при ставке, фиксированной не менее чем на 5 лет (art. 5 ust. 1 pkt 5). Слишком большой взнос исключает вас из программы.
Сколько составляет гарантия, на цифрах
Общая сумма расходов 700 000 zł, взнос 40 000 zł:
- 20% расходов это 140 000 zł.
- Гарантия это разница: 140 000 zł минус 40 000 zł, то есть 100 000 zł.
- Лимит гарантии 100 000 zł: укладываемся ровно впритык.
- Сумма гарантии и взноса 140 000 zł, то есть ниже 200 000 zł и ровно 20% расходов.
- Комиссия BGK: 1% от 100 000 zł, то есть 1000 zł, единовременно и до выдачи гарантии (art. 4a ust. 5).
При расходах выше 500 000 zł гарантия останавливается на 100 000 zł и уже не покрывает полные 20%. Это ограничение для банка, а не требование к вам: Рекомендация 10, которая велит требовать взнос, прямо исключает случаи гарантированного жилищного кредита.
Лимиты цены за метр, то есть место, где Кракову больно
У программы есть лимит цены за 1 м². Коэффициенты законные: 1,4 для первого покупателя, берущего у того, кто дом построил, и 1,3 в остальных случаях, включая вторичку (art. 5 ust. 1 pkt 4). Их умножают на показатель стоимости воспроизводства 1 м², который устанавливает воевода на полгода. BGK лишь публикует готовые квартальные сводки.
На III квартал 2026 г. для Кракова выходит:
- город Краков: 13 692,70 zł/м² от застройщика, 12 714,65 zł/м² в остальных случаях,
- гмины, соседние с Краковом: 11 597,04 zł/м² и 10 768,68 zł/м².
При 55 м² от застройщика лимит цены выходит около 753 000 zł. Сколько реально стоит квартира такого метража, мы разобрали отдельно в тексте сколько стоит квартира в Кракове. Лимиты меняются каждый квартал, поэтому перед заявкой смотрят актуальную сводку на сайте BGK, а не статью годичной давности.
Две вещи, о которых программа молчит в рекламе
Первая: до прекращения гарантии квартира «не может использоваться заёмщиком для ведения предпринимательской деятельности» (art. 4a ust. 8). Для того, кто собирается зарегистрировать фирму по адресу проживания, это существенно.
Вторая: кредит сегодня выдают четыре банка (Alior, Pekao, PKO BP и Erste Bank Polska), а два кооперативных банка приостановили выдачу ещё в 2024 г. Список есть на сайте BGK и обновляется.
Есть и элемент, о котором лучше знать раньше, чем позже: семейное погашение (spłata rodzinna). Если после выдачи кредита ваше домохозяйство увеличится, государство погашает часть капитала: 20 000 zł при втором ребёнке и 60 000 zł при третьем или следующем, но не больше остатка капитала (art. 7 ust. 3). Заявление подаётся в течение года с момента увеличения домохозяйства (art. 8 ust. 1 pkt 2).
Программы, о которых вы прочитаете в чатах, а которых нет
Этот раздел написан только для того, чтобы вы не планировали покупку вокруг того, чего не существует.
- Bezpieczny kredyt 2%: закрыт. С 22 августа 2025 г. может быть выдан только «по заявлению, поданному до дня вступления в силу» поправки Dz.U. 2025 poz. 1077. Дата 31 декабря 2027 г., которую до сих пор приводят многие сайты, взята из отменённой редакции нормы.
- «Pierwsze Klucze»: не вступила в силу. У проекта в реестре работ Совета министров номер UA11 и статус «Wycofany». Нет ни закона в Dziennik Ustaw, ни сеймового проекта.
- «Kredyt mieszkaniowy #naStart», в народе кредит 0%: тоже отозван. Проект UA4, в реестре с пометкой об отказе от работ.
- Семейный жилищный кредит: работает. Законный срок выдачи до 31 декабря 2030 г. (art. 3 ust. 4).
Если кто-то советует подождать с покупкой до новой программы, спросите номер сеймового проекта. Один этот вопрос экономит квартал.
Что банк может зачесть во взнос помимо наличных
Здесь проходит самая острая граница во всей теме, поэтому разложу её прямо.
Уровень закона. Земельный участок заёмщика вписан в законодательное определение взноса, но только в семейном жилищном кредите и только для строительства дома на этом участке (art. 2 pkt 12). Там, где взнос состоит исключительно из участка либо средств жилищного счёта с премией, кредит может быть выдан без лимита 200 000 zł, если вместе с кредитом не превышает 1 000 000 zł (art. 3 ust. 3a).
Уровень надзора. Для обычных кредитов участок регулирует Рекомендация 10.3: «в счёт собственного взноса банк может зачесть стоимость земельного участка», при этом банк проверяет, не обременён ли он ипотекой, и сам оценивает, в какой части его признать (Рекомендация 10.6). Рекомендация 10.5 позволяет также зачесть средства государственных программ поддержки строительства, вытекающих из правовых норм.
Уровень практики банка, то есть нигде. Стройматериалы и задаток, уплаченный застройщику, не упомянуты ни в одном законе и ни в Рекомендации S. Единственная норма, косвенно их затрагивающая, это Рекомендация 10.4: взнос «должен быть внесён не позднее момента выдачи кредита», а при выплате траншами может вноситься пропорционально. Зачтёт ли банк вашу выплату застройщику, вытекает исключительно из его кредитной политики. Если вы покупаете на этапе договора с застройщиком, спрашивайте об этом до подписи, а не после.
Дарение от родственников. Не запрещено. Рекомендация 10.7 говорит лишь, что банк «должен убедиться, что средства, предназначенные на взнос, не происходят из кредита, займа или дотации». Дарение не относится ни к одному из трёх. Налогово при ближайших родственниках работает освобождение по art. 4a закона о налоге на наследство и дарение, при двух условиях: заявить о получении начальнику налоговой в течение 6 месяцев и подтвердить переводом на счёт одаряемого. Наличные из рук в руки это потерянное освобождение.
Страховка низкого взноса: закон против практики банка
Закон об ипотечном кредите не знает продукта под названием «страховка низкого собственного взноса». Ноль совпадений, как и со взносом. Зато он регулирует страховки в целом, и в вашу пользу:
- банк может требовать страховку, но обязан сообщить вам «о возможности выбора предложения любого страховщика, соответствующего минимальному объёму страхования, принимаемому кредитором» (art. 9 ust. 2),
- до заключения договора обязан назвать требования к полису (art. 9 ust. 3),
- стоимость полиса входит в полную стоимость кредита, если без неё кредит не получить (art. 4 pkt 5 lit. b),
- договор обязан определять «правила и стоимость установления, изменения или прекращения обеспечений и страховок» и «минимальный объём страхового договора, если кредитор его требует» (art. 29 ust. 1 pkt 4 и 9).
Сама цена и способ начисления это уже продукт конкретного банка. Практический вывод: у вас есть законное право прийти со своим полисом, соответствующим минимальному объёму, и право увидеть этот объём заранее. Этим стоит пользоваться, потому что это единственное место во всей теме, где закон даёт вам инструмент, а не только описывает реальность.
Почему меньший взнос это меньшая кредитоспособность: буфер ставки
Вот скрытая цена низкого взноса, о которой мало кто говорит прямо. Банк, считая вашу кредитоспособность, считает её не по сегодняшнему платежу. Он добавляет буфер ставки, а Рекомендация S задаёт его формулой.
Для кредитов с периодически фиксированной ставкой буфер составляет не меньше значения по формуле Bx = 2,5 п.п. × [(T-x)/(T-60)]^w, где T это срок кредита в месяцах, а x длительность периода фиксированной ставки. Для кредитов с плавающей ставкой формула MAX(5 п.п. - референсная ставка NBP; 2,5 п.п.) + σ, где σ равна 1,5 п.п. либо 0 п.п. в зависимости от волатильности ставки за последние 100 рабочих дней.
Позиция Управления KNF от 7 февраля 2023 г. договаривает главное:
«Самый низкий минимальный уровень буфера, то есть 2,5 п.п., должен применяться к кредитам с временно фиксированной ставкой. Для кредитов с плавающей ставкой должен применяться соответственно более высокий уровень буфера. Обязанность применять буфер не касается жилищных кредитов со ставкой, установленной в договоре на весь срок кредитования» (перевод наш).
Три вывода, которые меняют решение:
- 2,5 п.п. это минимум, а не стандарт. Фраза «банки добавляют 2,5 пункта» верна только для кредитов с периодически фиксированной ставкой.
- При плавающей ставке буфер выше и меняется вместе с референсной ставкой NBP, пересчитываясь не реже раза в месяц.
- При ставке, фиксированной на весь срок, буфер не применяется вовсе. В Польше таких кредитов мало, но это единственный вариант, где кредитоспособность считают от реального платежа.
Поэтому меньший взнос бьёт дважды: раз через большую сумму кредита, второй раз через то, что эту большую сумму банк проверяет по ставке выше сегодняшней.
Заметка «на взнос» после этого раздела получила подзаголовок «и на буфер». Цифра в ней от этого не изменилась, только шрифт стал мельче.
Наличные, которые кредит не заменит
Даже кредит на 100% цены не покрывает расходов на сделку, потому что они не являются ценой квартиры. Более того, закон прямо выводит их из полной стоимости кредита: определение в art. 4 pkt 5 заканчивается словами «за исключением нотариальных и судебных сборов, которые несёт потребитель». В RRSO вы их не увидите.
Квартира за 700 000 zł от застройщика в Кракове:
- налог на гражданско-правовые сделки (PCC): 0 zł, потому что продажа облагается НДС (art. 2 pkt 4 lit. a закона о PCC),
- нотариальная такса: максимум 1785 zł нетто, то есть половина ставки из § 3, поскольку для договора об установлении отдельной собственности на помещение и передаче права действует половина (§ 6 pkt 16), плюс НДС 23%, итого 2196,05 zł брутто,
- выписки акта: 6 zł нетто за каждую начатую страницу (§ 12 ust. 1),
- ипотека у нотариуса: 0 zł, потому что для её установления в пользу банка достаточно заявления собственника в письменной форме (art. 95 ust. 4 Prawa bankowego),
- запись права собственности в земельную книгу: 200 zł, запись ипотеки: 200 zł, обе суммы из art. 42 ust. 1 закона о судебных издержках,
- налог за установление ипотеки на обеспечение требования неустановленного размера: 19 zł (art. 7 ust. 1 pkt 7 lit. b закона о PCC),
- комиссия BGK при гарантии 100 000 zł: 1000 zł.
Итого около 3615 zł плюс выписки. Это те наличные, которые «ипотека без взноса» не заменит.
Та же квартира на вторичном рынке стоит дополнительно 2% налога на гражданско-правовые сделки, то есть 14 000 zł, которые платит покупатель (art. 4 pkt 1 и art. 7 ust. 1 pkt 1 lit. a). Освобождение для первого жилья по art. 9 pkt 17 касается только вторичного рынка и только того, кому раньше никогда не принадлежало ни одно из перечисленных прав, за исключением унаследованной доли не выше 50%. Разница между рынками доходит здесь до полутора десятков тысяч злотых в ту или другую сторону, об этом подробнее в тексте новостройка или вторичка.
Откуда у меня эти цифры и чего в них нет
Все нормы мы проверили 25 сентября 2026 г. в текстах, скачанных через ELI API Сейма, а Рекомендацию S и позицию UKNF в файлах с сайта knf.gov.pl. Суммы лимитов для Кракова взяты из сводки BGK на III квартал 2026 г.
Чего здесь нет и не будет:
- Конкретного числа буфера для кредита с плавающей ставкой. Формула требует актуальной референсной ставки NBP, а её не удалось получить у первоисточника в день проверки. Лучше оставить формулу, чем назвать число, которого я не подтвердил.
- Названий банков при предложениях, маржах и ценах страховок. Это меняется быстрее статьи, и мы не кредитные посредники.
- Расчёта под конкретного человека. Пример на 700 000 zł это максимальные ставки, посчитанные по шкале, а не прейскурант нотариуса и не кредитное решение.
Практический вывод
У вопроса «можно ли без взноса» в Польше один честный ответ: закон не запрещает, надзор отговаривает банки, а государство помогает только в одной программе и только до 100 000 zł. Всё остальное это кредитная политика конкретного банка, которую стоит узнать до выбора квартиры, а не после подписания предварительного договора.
Если вы проходите в семейный жилищный кредит и в лимит цены за метр, этот путь реален и по закону открыт до конца 2030 г. Если нет, решение сводится к сравнению двух цен: цены меньшего взноса (выше маржа, страховка, меньшая кредитоспособность из-за буфера) и цены ожидания (цена квартиры через год). Ноль не стоит ни с одной стороны.
Что дальше
Заметку я в итоге переименовал в «на нотариуса и суд». Она хотя бы честнее, и цифра в ней наконец совпадает с реальностью.
Если вы покупаете в Кракове и хотите проверить это на конкретной квартире, напишите нам. Мы работаем на стороне покупателя: проверяем лимиты, договор и правовое состояние недвижимости. Мы не выдаём кредиты и не посредничаем в их выдаче, поэтому за банковским предложением направляем к посреднику из реестра KNF.
Читайте также: как читать księgę wieczystą и договор с застройщиком по шагам.
Правовое состояние: 25 сентября 2026 г. Этот текст не является юридической, налоговой консультацией или офертой в смысле art. 66 § 1 Гражданского кодекса. Условия кредита определяет банк на основании собственной оценки кредитоспособности.