Такие вещи я считаю в заметках на телефоне, и заметки всегда оптимистичнее закона. Поэтому этот текст написан не по памяти: каждую норму я открыл в действующем тексте закона и процитировал.
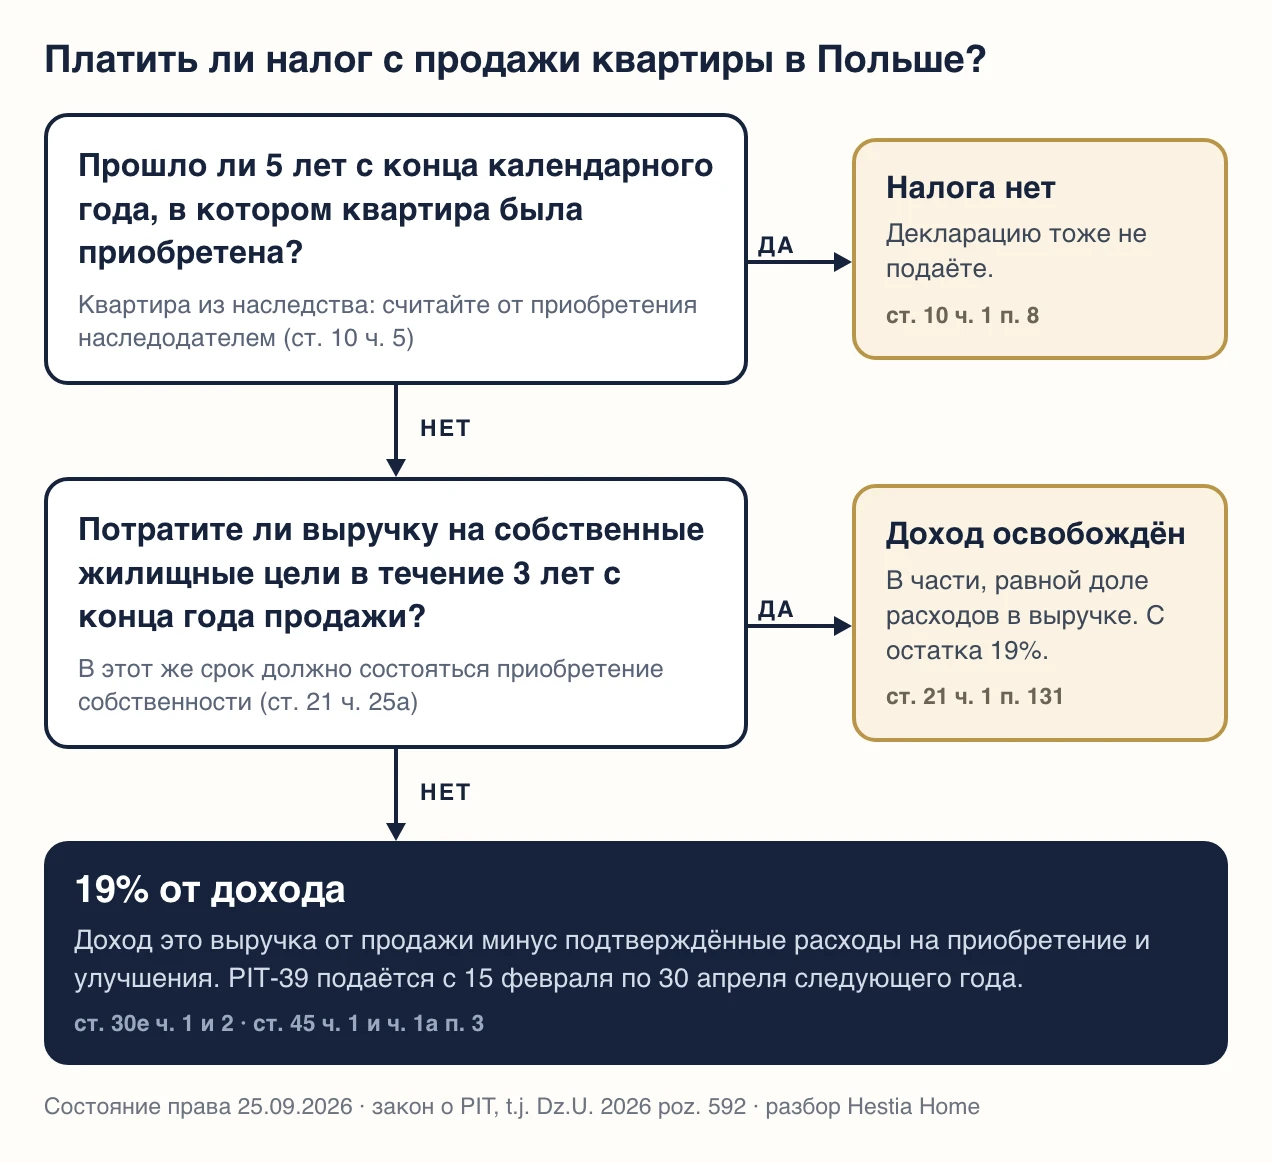
Короткий ответ: налог составляет 19% от дохода, а не от цены квартиры, и касается только продажи до истечения пяти лет, считая с конца календарного года, в котором квартира была приобретена. После пяти лет налога нет и декларацию подавать не нужно. До их истечения остаётся жилищная льгота, а расчёт идёт на формуляре PIT-39 между 15 февраля и 30 апреля.
Мы работаем в Кракове на стороне покупателя, поэтому эти расчёты видим с другой стороны стола. Это не налоговая консультация: это нормы с указанием, где их проверить.
Главное за 30 секунд
- Ставка: 19% от дохода (ст. 30e ч. 1 закона о PIT, Dz.U. 2026 poz. 592).
- Пять лет: считаются с конца календарного года приобретения, а не со дня покупки.
- Наследство: пять лет считаются от приобретения наследодателем (ст. 10 ч. 5).
- Переезд: продажа польской квартиры облагается в Польше даже после отъезда (ст. 3 ч. 2b п. 4).
- Льгота: три года с конца года продажи на расходы на собственные жилищные цели (ст. 21 ч. 1 п. 131).
- PIT-39: с 15 февраля по 30 апреля следующего года (ст. 45 ч. 1 и ч. 1a п. 3).
Кто и где платит: резидент и нерезидент
Этого раздела нет в польской версии текста, потому что польскому продавцу вопрос не приходит в голову. Для того, кто уехал или собирается, он первый.
Закон делит людей на две группы. Если у вас есть место жительства в Польше, вы платите со всех своих доходов независимо от того, где они получены: это неограниченная налоговая обязанность (ст. 3 ч. 1). Местом жительства закон считает ситуацию, когда человек «имеет на территории Республики Польша центр личных или хозяйственных интересов (центр жизненных интересов)» либо «пребывает на территории Республики Польша более 183 дней в налоговом году» (ст. 3 ч. 1a).
Если места жительства в Польше нет, налоговая обязанность ограниченная: только доходы, полученные на территории Польши (ст. 3 ч. 2a). И здесь ключевой пункт для уехавших: к доходам, полученным в Польше, закон прямо относит доходы «от расположенной на территории Республики Польша недвижимости или прав на такую недвижимость, в том числе от её продажи целиком или частично» (ст. 3 ч. 2b п. 4).
Практический вывод: переезд не отменяет польский налог с продажи польской квартиры. Все эти правила применяются с учётом соглашений об избежании двойного налогообложения (ст. 4a), поэтому вторую сторону вопроса, зачёт налога в стране нынешнего проживания, разбирайте с консультантом там.
Когда налога нет: правило пяти лет
Норма говорит о продаже «до истечения пяти лет, считая с конца календарного года, в котором произошло приобретение или строительство» (ст. 10 ч. 1 п. 8). То есть считается не дата покупки, а конец того года.
Квартира, купленная в мае 2021 года: пять лет идут с 31 декабря 2021 и истекают 31 декабря 2026. Продажа в ноябре 2026 ещё попадает под налог, продажа в январе 2027 уже нет.
Министерство финансов пишет об этом коротко: продажа недвижимости после истечения 5 лет не облагается налогом PIT, и декларация в такой ситуации не подаётся (podatki.gov.pl).
Практический вывод: до истечения пяти лет вы платите 19% от дохода либо пользуетесь жилищной льготой; после их истечения налога нет и декларации нет.
Сколько это в деньгах
Закон формулирует прямо: «От дохода от возмездного отчуждения недвижимости и прав, определённых в ст. 10 ч. 1 п. 8 лит. a-c, подоходный налог составляет 19% базы исчисления налога» (ст. 30e ч. 1).
База это доход, то есть «разница между выручкой от возмездного отчуждения недвижимости или прав, определённой в соответствии со ст. 19, и расходами, установленными в соответствии со ст. 22 ч. 6c и 6d» (ст. 30e ч. 2). Выручка это цена из договора за вычетом расходов на продажу, например комиссии посредника (ст. 19 ч. 1).
Две вещи, на которых чаще всего спотыкается расчёт:
- Улучшения считаются по счетам VAT. Закон прямо говорит, что размер улучшений устанавливается на основании счетов VAT и документов о внесении административных сборов (ст. 22 ч. 6e). Чек из строительного маркета счётом не является.
- Расходы на приобретение ежегодно индексируются показателем роста потребительских цен (ст. 22 ч. 6f).
В заметках на телефоне у меня на этом месте обычно стоит слишком круглая сумма [и она всегда меньше настоящей].
Жилищная льгота: формула и три года
Льгота освобождает не всю сделку, а пропорцию. Освобождается доход «в размере, который соответствует произведению этого дохода и доли расходов на собственные жилищные цели в выручке от возмездного отчуждения», если выручка будет потрачена «не позднее чем в течение трёх лет с конца налогового года, в котором произошло возмездное отчуждение» (ст. 21 ч. 1 п. 131).
Министерство финансов записывает ту же формулу проще: освобождённый доход = (доход × расходы на жилищные цели) : выручка от продажи.
Пример на вымышленных суммах. Пан Ковальский продаёт квартиру за 700 000 zł и платит посреднику 14 000 zł комиссии. Купил он её за 450 000 zł, имеет счета на улучшения на 30 000 zł, а на новую квартиру тратит 400 000 zł.
- Выручка: 700 000 zł минус 14 000 zł комиссии = 686 000 zł.
- Расходы: 450 000 zł плюс 30 000 zł улучшений = 480 000 zł.
- Доход: 686 000 zł минус 480 000 zł = 206 000 zł.
- Освобождённый доход: 206 000 × 400 000 ÷ 686 000 = 120 117 zł.
- База налога: 206 000 zł минус 120 117 zł = 85 883 zł.
- Налог: 19% × 85 883 zł = 16 318 zł.
Это арифметика на примере пана Ковальского, а не расчёт для конкретной сделки.
Что считается собственной жилищной целью, перечисляет ст. 21 ч. 25: приобретение квартиры или дома, приобретение кооперативного права собственности на помещение, приобретение участка под застройку, а также строительство, расширение или ремонт собственного жилья. Отдельный пункт это погашение кредита, взятого до дня получения выручки от продажи (ст. 21 ч. 25 п. 2 лит. a). Недвижимость должна находиться в Евросоюзе, в Европейском экономическом пространстве либо в Швейцарии.
Ловушка, о которой лучше знать заранее: потратить деньги недостаточно. По ст. 21 ч. 25a в течение трёх лет должно состояться приобретение собственности, поэтому предварительный договор или внесённые транши без акта, переносящего собственность, льготы не дают.
PIT-39: срок и что будет, если льгота не состоится
Декларация подаётся «в срок с 15 февраля по 30 апреля года, следующего за налоговым» (ст. 45 ч. 1), а для доходов от продажи недвижимости служит отдельная декларация (ст. 45 ч. 1a п. 3), то есть формуляр PIT-39. Налог уплачивается до истечения срока подачи (ст. 45 ч. 4 п. 4).
Декларацию подают и те, кто рассчитывает на полное освобождение: ст. 30e ч. 4 требует показать либо доход к налогообложению, либо доход, охваченный льготой.
Если условия льготы не выполнены, нужно подать корректировку декларации и уплатить налог вместе с процентами за просрочку (ст. 30e ч. 7).
Кто платит PCC: покупатель, а не продавец
Это два разных налога и два разных человека.
- Продавец платит PIT: 19% от дохода, на PIT-39.
- Покупатель платит PCC: 2% при договоре купли-продажи недвижимости и кооперативного права собственности (ст. 4 п. 1 и ст. 7 ч. 1 п. 1 лит. a закона о PCC, Dz.U. 2026 poz. 191).
Но не всегда 2%. Покупатель первой квартиры на вторичном рынке может пользоваться освобождением из ст. 9 п. 17, а при сделках, облагаемых НДС, действует правило из ст. 2 п. 4 лит. a. Со стороны покупателя мы разобрали это в тексте что проверить при покупке квартиры на вторичном рынке.
Может ли налоговая оспорить цену из договора
Может, но не произвольно. Если цена «без обоснованной причины значительно отклоняется от рыночной стоимости», выручку определяет налоговый орган в размере рыночной стоимости (ст. 19 ч. 1). Процедура описана: сначала орган вызывает стороны изменить стоимость или указать причины, и только потом обращается к оценщику. Если стоимость по оценке отличается не менее чем на 33% от цены из договора, расходы на оценку несёт продавец (ст. 19 ч. 4).
Поэтому цену стоит опирать на то, что реально платят покупатели, а не на ожидания. Сколько это в Кракове, мы считали в тексте сколько стоит квартира в Кракове.
Частые вопросы
Сколько составляет налог с продажи квартиры? 19% от дохода, то есть от разницы между выручкой и подтверждёнными расходами, и только при продаже до истечения пяти лет.
Когда налога нет? По истечении пяти лет с конца года приобретения. Тогда и декларация не подаётся.
Я живу уже не в Польше. Где платить? Доход от продажи польской квартиры облагается в Польше (ст. 3 ч. 2b п. 4). Как он учитывается в стране вашего проживания, определяет соглашение об избежании двойного налогообложения.
Как считать пять лет при наследстве? С конца года, в котором квартиру приобрёл наследодатель.
Что делать, если купил новую квартиру дороже, чем продал? Если вся выручка ушла на собственные жилищные цели в течение трёх лет и собственность оформлена, доход освобождается целиком, но PIT-39 всё равно подаётся.
Можно ли учесть ремонт? Да, если есть счета VAT и работы увеличили стоимость квартиры.
Что дальше
Расчёт налога проще, чем кажется: проверяете дату приобретения, считаете доход, проверяете льготу, подаёте PIT-39. Сложными бывают исключения, и именно их стоит обсудить с налоговым консультантом до подписания акта, а не в апреле следующего года. Заметки в телефоне тут не помощник, я проверял.
Если вы покупаете квартиру в Кракове и хотите понимать, как вашу цену читает другая сторона, напишите через контакт. Как устроена наша работа, описано в разделе услуги.
Состояние права на 25 сентября 2026 года: закон о подоходном налоге с физических лиц, единый текст Dz.U. 2026 poz. 592, и закон о налоге на гражданско-правовые сделки, единый текст Dz.U. 2026 poz. 191. Материал носит информационный характер и не является налоговой или юридической консультацией; вашу ситуацию оценит налоговый консультант.